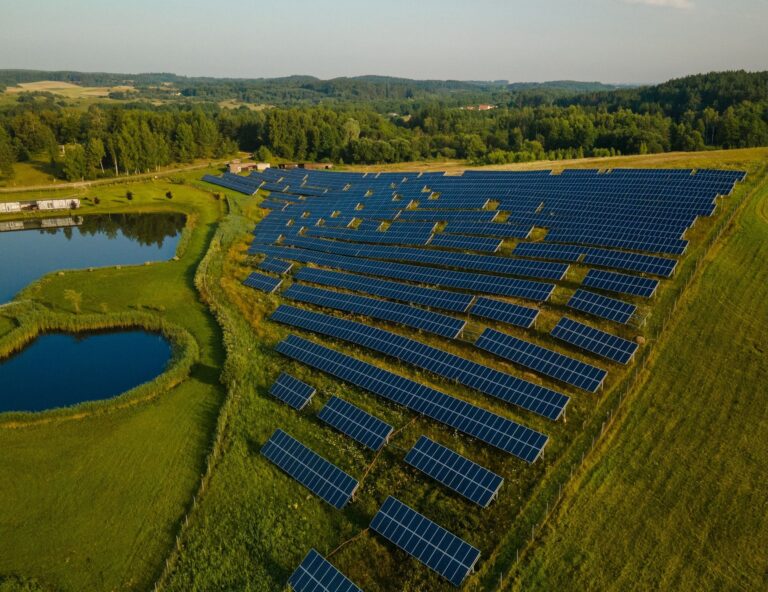
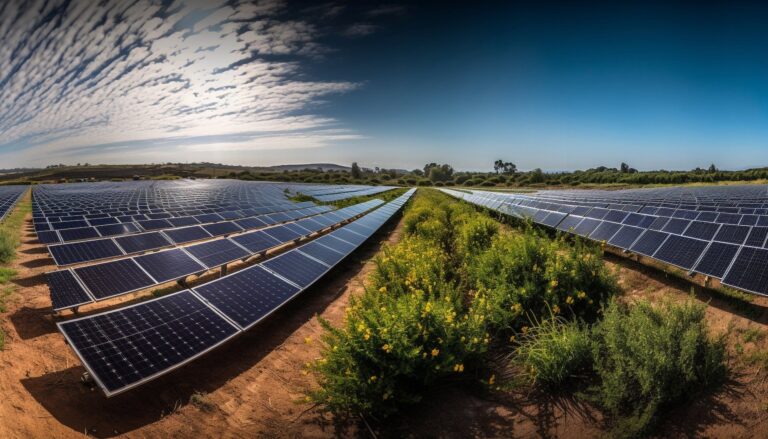
Проект строительства солнечной фотоэлектрической электростанции промышленного масштаба мощностью 500 МВт (активная мощность) / 650 МВт (пиковая мощность) в провинции Коппербелт в Замбии. Проект реализуется на зарезервированном участке площадью 603 гектара, примыкающем к существующей линии электропередачи напряжением 330 кВ, и является одним из крупнейших солнечных проектов в стране.
Преимуществом проекта является подписанное 25-летнее соглашение о покупке электроэнергии (PPA) с обязательством «бери или плати», номинированное в долларах США, с государственной энергетической компанией страны, что обеспечивает долгосрочную предсказуемость доходов по договору и защиту от инфляции за счет индексации по индексу цен производителей (PPI) США. Соглашение о покупке электроэнергии подкреплено прямой суверенной платежной гарантией правительства Замбии.
Инициатор проекта ищет подходящих партнеров по EPC&F и институциональных инвесторов первого уровня для формирования структуры капитала наряду с многосторонним синдикатом кредиторов, в состав которого входят МФК, Африканский банк развития и Агентство США по международному развитию (DFC), с коммерческим траншем, обеспеченным гарантией MIGA.
ОСНОВНЫЕ ХАРАКТЕРИСТИКИ ИНВЕСТИЦИОННОГО ПРОЕКТА
|
|
| Производственная мощность завода |
500 МВт (активная мощность) / 650 МВт (мощность в фотовольтаических системах) постоянного тока |
| Место реализации проекта |
Провинция Коппербелт, Замбия |
| Площадь участка |
603,1 гектара |
| Срок действия соглашения о покупке электроэнергии (PPA) |
25 лет |
| Договорный тариф |
0,080 доллара США/кВт·ч |
| Рост выручки |
Индекс цен производителей в США (PPI) — нижний порог 2 % / верхний порог 4 % в год |
| Структура отбора продукции |
«Take-or-Pay» |
| Покупатель |
Государственная национальная энергетическая компания |
| Общая стоимость проекта |
519 млн долларов США |
| Структура капитала |
75 % приоритетного долга / 25 % собственного капитала |
| Совокупная выручка за 25 лет |
3,05 млрд долларов США |
| Спонсор, базовый капитал, внутренняя норма доходности (IRR) |
23,9 % после уплаты налогов |
| Банковский коэффициент внутренней нормы доходности (IRR) по инвестициям в акции |
17.5% |
| Коэффициент приумножения средств |
11,5x |
| Целевой показатель COD |
3-й квартал 2029 года |
Источник: материалы проекта.
МОДЕЛЬ ДОХОДОВ НА ОСНОВЕ ДОГОВОРОВ
Основанием для инвестиционного обоснования служат долгосрочные договорные доходы в долларах США, что существенно снижает уязвимость перед колебаниями рыночных цен на электроэнергию в течение срока действия договора о покупке электроэнергии (PPA).
СТРУКТУРА СОГЛАШЕНИЯ О ПОКУПКЕ ЭЛЕКТРОЭНЕРГИИ (PPA)
- 01
Договорный тариф0,080 доллара США/кВт·ч
- 02
Срок25 лет с момента ввода в эксплуатацию
- 03
Обязательства по отбору«Take-or-Pay»
- 04
Индексацияпривязанная к индексу PPI США
- 05
Диапазон корректировкиминимальный уровень 2 % / максимальный уровень 4 % в год
- 06
Покупательгосударственная энергетическая компания национального уровня
- 07
Дата подписания соглашения о покупке электроэнергии (PPA)28 мая 2026 года
- 08
Доход по контрактамв совокупности около 3,05 млрд долларов США за 25 лет
Договор о покупке электроэнергии (PPA) обеспечивает долгосрочный поток доходов в долларах США с договорной защитой от инфляции посредством индексации по индексу цен производителей (PPI) США.
ПАКЕТ ЦЕННЫХ БУМАГ, ОБЕСПЕЧЕННЫЙ ГОСУДАРСТВЕННЫМИ ГАРАНТИЯМИ
Проект обладает многоуровневой структурой защиты от договорных и политических рисков.
УРОВЕНЬ 1 — ГОСУДАРСТВЕННАЯ ПОДДЕРЖКА
Правительство Замбии предоставляет безотзывную гарантию «последней инстанции» в сочетании с четырехуровневой схемой распределения выплат при прекращении обязательств, призванной обеспечить защиту долговых и долевых обязательств, включая минимальный порог внутренней нормы доходности (IRR) по долевым обязательствам на уровне 12 %. Данный пакет также включает положения, касающиеся стабилизации налоговой и валютной сфер.
УРОВЕНЬ 2 — ГАРАНТИИ СО СТОРОНЫ ПОКУПАТЕЛЯ
Соглашение о покупке электроэнергии (PPA) предусматривает обязательство по схеме «Take-or-Pay» сроком на 25 лет в долларах США, обеспеченное резервным аккредитивом и положениями о компенсации убытков за условную выработанную энергию.
УРОВЕНЬ 3 — ЗАЩИТА КРЕДИТОРА
Кредиторы пользуются правами на вмешательство, устранение нарушений и новацию, механизмами перенаправления платежей, а также защитой в виде выделенных страховых выплат.
УРОВЕНЬ 4 — СТРАХОВАНИЕ ПОЛИТИЧЕСКИХ РИСКОВ
Данная структура включает страховое покрытие MIGA от невыполнения суверенных обязательств, охватывающее риски неконвертируемости, экспроприации, войны и нарушения договорных обязательств, а также дополнительное региональное покрытие политических рисков от ATIDI.
СОСТОЯНИЕ РЕАЛИЗАЦИИ ПРОЕКТА И РАЗРАБОТКИ
Проект вышел за рамки ранней стадии разработки и достиг ключевых этапов, предусмотренных договорами и нормативными требованиями.
- 01
Дата подписания соглашения о покупке электроэнергии (PPA)28 мая 2026 года
- 02
Условное разрешение Совета по регулированию энергетикиполучено 18 июня 2026 года
- 03
Соглашение о реализациипереговоры находятся на продвинутом этапе
- 04
Планируемый срок завершения финансовых процедур12–15 месяцев с момента подписания соглашения о покупке активов (PPA)
- 05
Планируемый срок начала коммерческой эксплуатации3-й квартал 2029 года
- 06
Выручка по 1-й фазепланируется начиная с 3-го квартала 2028 года
- 07
Линия электропередачипроходит рядом с существующей линией 330 кВ
ФИНАНСОВЫЙ ПРОФИЛЬ
БАЗОВЫЙ ВАРИАНТ
| Финансовый показатель |
Прогнозируемый |
| Общая стоимость проекта |
519 млн долларов США |
| Приоритетный долг |
75% |
| Собственный капитал |
25% |
| Спонсорская база, собственный капитал, внутренняя норма доходности (IRR) |
23,9 % после уплаты налогов |
| Банковский коэффициент внутренней нормы доходности (IRR) по инвестициям в акции |
17.5% |
| 25-летний денежный мультипликатор |
11,5x |
| Накопленная выручка |
3,05 млрд долларов США |
Согласно базовому сценарию проекта, внутренняя норма доходности ( IRR ) собственного капитала инвестора после уплаты налогов составляет 23,9 %, а согласно банковскому сценарию — 17,5 % при использовании допущений, прошедших стресс-тестирование.
ПРОФИЛЬ ТЕХНОЛОГИЙ И АКТИВОВ
В рамках проекта будет внедрена технология двухсторонних солнечных фотоэлектрических модулей N-типа с фиксированным углом наклона (TOPCon), выбранная благодаря своей технологической зрелости, отсутствию движущихся частей и пригодности для внедрения в регионе в масштабах промышленного уровня.
Строительство объекта мощностью 500 МВт (активной мощности) планируется осуществить в три этапа: 300 МВт (активной мощности), 100 МВт (активной мощности) и 100 МВт(активной мощности), что обеспечит поэтапную схему строительства и ввода в эксплуатацию.
СОЗДАНИЕ ДОПОЛНИТЕЛЬНОЙ ЦЕННОСТИ
ДОХОДЫ ОТ ПРОДАЖИ УГЛЕРОДА ПО ДОГОВОРАМ
По оценкам, проект будет генерировать около 1,1 млн тCO₂e углеродных квот в год, а потенциальная выручка от договорных поставок углеродных квот может составить до 13,8 млн долларов США в год.
Важно отметить, что этот потенциальный рост не учитывается в базовом сценарии доходности акций, что создаёт для инвесторов дополнительную возможность для формирования стоимости.
РЕГИОНАЛЬНЫЙ ТРУБОПРОВОД
Спонсор разрабатывает более обширный региональный проект, охватывающий Малави, Мозамбик и Демократическую Республику Конго, с использованием аналогичной проектной и финансовой структуры.
| Статья расходов |
Y1 (2029) |
Y2 (2030) |
Y5 (2033) |
Y10 (2038) |
Y15 (2043) |
Y18 (2046) |
Y25 (2053) |
| Чистое производство электроэнергии (ГВт·ч) |
1,267.5 |
1,261.2 |
1,242.4 |
1,211.7 |
1,181.7 |
1,164.1 |
1,123.9 |
| Действующий тариф ($/кВт·ч) |
0,0800 доллара |
0,0820 доллара |
0,0883 доллара |
0,1000 доллара |
0,1131 доллара |
0,1218 доллара |
0,1448 доллара |
| Доходы по договорам о покупке электроэнергии (млн долл.) |
101.40 |
103.42 |
109.73 |
121.13 |
133.67 |
141.80 |
162.77 |
| Операционные расходы (млн долл.) |
(7.00) |
(7.18) |
(7.73) |
(8.74) |
(9.89) |
(10.65) |
(12.66) |
| EBITDA (млн долл.) |
94.40 |
96.24 |
102.00 |
112.39 |
123.78 |
131.15 |
150.11 |
| Маржа EBITDA |
93.1% |
93.1% |
93.0% |
92.8% |
92.6% |
92.5% |
92.2% |
| Амортизация (млн долл.) |
(34.60) |
(34.60) |
(34.60) |
(34.60) |
(34.60) |
0.00 |
0.00 |
| Проценты по старшим обязательствам (млн долл.) |
(27.25) |
(26.39) |
(23.51) |
(17.38) |
(9.24) |
(2.59) |
0.00 |
| EBT (млн долл.) |
32.55 |
35.25 |
43.89 |
60.41 |
79.94 |
128.56 |
150.11 |
| Налог на прибыль (20 %) (млн долл.) |
(6.51) |
(7.05) |
(8.78) |
(12.08) |
(15.99) |
(25.71) |
(30.02) |
| Проект CFADS (млн долл.) |
87.89 |
89.19 |
93.22 |
100.31 |
107.79 |
105.44 |
120.09 |
| Погашение основной суммы долга |
(12.34) |
(13.20) |
(16.08) |
(22.21) |
(30.35) |
(36.99) |
0.00 |
| Общий объем обслуживания старшего долга |
(39.59) |
(39.59) |
(39.59) |
(39.59) |
(39.59) |
(39.59) |
0.00 |
| Свободный денежный поток, приходящийся на долю акционеров (FCFE) |
48.30 |
49.60 |
53.63 |
60.72 |
68.20 |
65.85 |
120.09 |
| Показатель DSCR высшего уровня |
2,22x |
2,25x |
2,35x |
2,53x |
2,72x |
2,66x |
Н/Д |
ВАЖНОЕ ЮРИДИЧЕСКОЕ ОГОВОРЕНИЕ И УВЕДОМЛЕНИЕ
1. Исключительно в информационных и иллюстративных целях. Настоящая финансовая модель, краткое описание проекта и сопутствующие прогнозы (далее — «Материалы») подготовлены исключительно для предварительного ознакомления и обсуждения. Они не представляют собой и не должны толковаться как предложение о продаже, приглашение к подаче предложения о покупке или рекомендация по приобретению каких-либо ценных бумаг, долговых инструментов, долей участия в капитале или финансовых продуктов, а также не являются обязательством какой-либо стороны по предоставлению финансирования, размещению акций или синдицированию заемных средств.
2. Заявления о будущем и прогнозы Прогнозы денежных потоков, внутренние нормы доходности (IRR), коэффициенты покрытия обслуживания долга (DSCR), денежные мультипликаторы, показатели выработки электроэнергии и индексация тарифов, приведенные в настоящем документе, представляют собой прогнозные заявления. Данные прогнозные заявления основаны на ряде операционных, нормативных, макроэкономических и технических допущений, включая, помимо прочего, уровень солнечной радиации (P50/P90), темпы деградации, ограничения роста индекса цен производителей в США (US PPI), доступность энергосистемы, выполнение платежных обязательств покупателями электроэнергии, а также конвертируемость иностранной валюты. Прогнозные заявления по своей природе подвержены значительной неопределённости и непредвиденным обстоятельствам, связанным с бизнесом, экономикой, суверенными факторами и конкуренцией, многие из которых находятся вне контроля разработчиков и спонсоров проекта. Фактические результаты могут существенно отличаться от результатов, выраженных или подразумеваемых в данных прогнозах.
3. Отказ от ответственности и проведение независимой комплексной проверки. Спонсор, специалист по финансовому моделированию или любые их соответствующие аффилированные лица, директора, должностные лица или консультанты не дают никаких заверений или гарантий, явных или подразумеваемых, в отношении точности, полноты или обоснованности информации или прогнозов, содержащихся в настоящих Материалах. Потенциальные институциональные инвесторы в акционерный капитал, партнеры EPC&F и потенциальные кредиторы обязаны провести собственную независимую техническую, экологическую, налоговую, бухгалтерскую и юридическую экспертизу, включая независимую оценку:
-
Государственная гарантия выплат, порядок распределения средств в случае прекращения обязательств и юридическая обеспеченность в соответствии с законодательством Замбии;
-
Кредитоспособность и операционная стабильность национального покупателя;
-
риски, связанные с межсистемными соединениями, стабильностью энергосистемы и ограничением выработки электроэнергии в рамках инфраструктуры линий электропередачи напряжением 330 кВ; а также
-
Условия, стоимость и доступность страхования политических рисков (включая покрытие MIGA и ATIDI) и многостороннего долгового финансирования (IFC, АфБР, DFC).
4. Отсутствие финансовых, юридических или налоговых рекомендаций. Настоящие материалы не являются юридическими, налоговыми, бухгалтерскими, нормативными или инвестиционными рекомендациями. Каждому получателю следует проконсультироваться со своими независимыми юристами, налоговыми консультантами и финансовыми консультантами для определения коммерческих, юридических и финансовых преимуществ и рисков участия в предлагаемой сделке.
 +44 20 3885 6670

 Замбия
 ИталияВозобновляемая энергияL#20261228
 Великобритания